Themenübersicht
Private Krankenversicherung (PKV)
Antworten statt Floskeln – damit Ihre Entscheidung langfristig passt beim Thema Krankenversicherung geht es um Ihr Wichtigstes: Ihre Gesundheit – und um verlässliche Kosten heute und im Alter. Ein Wechsel in die PKV ist eine Lebensentscheidung. Wir zeigen klar, kritisch und konkret, wo die PKV glänzt, wo die GKV ihre Stärken hat – und wie Sie typische Fehler vermeiden.
1) Kurzüberblick PKV – was sie grundsätzlich ausmacht
Die private Krankenversicherung unterscheidet sich von der gesetzlichen
Versicherung in drei zentralen Punkten:
Leistungen: Sie erhalten vertraglich garantierte Leistungen – von der freien Arzt- und Klinikwahl über moderne Therapien bis hin zu kürzeren Wartezeiten.
Beispiel: Ein Patient mit Rückenproblemen bekommt in der PKV meist innerhalb weniger Tage einen Termin für ein MRT. In der GKV beträgt die Wartezeit oft mehrere Wochen.
Abrechnung: In der PKV gilt das Kostenerstattungsprinzip. Sie erhalten die Rechnung, reichen diese bei Ihrer Versicherung ein und bekommen die Kosten in der Regel noch vor Fälligkeit erstattet. Das sorgt für Transparenz und Mitsprache bei der Behandlung bei überschaubarem Mehraufwand.
Beitrag: Anders als in der GKV richtet sich der Beitrag nicht nach Ihrem Einkommen, sondern nach Eintrittsalter, Gesundheitszustand und gewähltem Tarif. Angestellte erhalten einen Arbeitgeberzuschuss bis zur Höchstgrenze, und ein Großteil der Beiträge ist steuerlich absetzbar.
Finanzierung: Die PKV arbeitet nach dem Kapitaldeckungsverfahren. Ein Teil Ihres Beitrags wird für später zurückgelegt (Alterungsrückstellungen). Damit werden Beiträge im Alter gedämpft – und politische Leistungskürzungen sind ausgeschlossen, weil Ihr Vertrag nicht einseitig geändert werden kann.
2) GKV vs. PKV – fairer Systemvergleich
Die gesetzliche Krankenversicherung (GKV) arbeitet nach dem Sachleistungsprinzip. Das bedeutet: Der Arzt rechnet direkt mit der Kasse ab, der Patient sieht nicht, was abgerechnet wird. Leistungen orientieren sich am gesetzlichen Rahmen – „ausreichend, zweckmäßig, wirtschaftlich“. In vielen Bereichen ist das solide, bedeutet aber auch: keine Wahlfreiheit. Der Beitrag hängt vom Einkommen ab, die Familienversicherung kann für Ehepartner oder Kinder ein Vorteil sein. Allerdings sind die Leistungen jederzeit politisch veränderbar, und die Beitragssätze steigen – getrieben durch Demographie, weniger Einzahler und steigende Gesundheitskosten.
Die private Krankenversicherung (PKV) funktioniert anders: Sie definiert individuell vertraglich garantierte Leistungen – zum Beispiel bei ambulanter Versorgung, im Krankenhaus, beim Zahnersatz oder im Ausland. Durch das Kostenerstattungsprinzip haben Sie volle Transparenz und Mitspracherecht. Beiträge sind einkommensunabhängig; Anpassungen betreffen den Preis, nicht die Leistungen. Und: In den letzten 20 Jahren lagen die Beitragssteigerungen in der PKV meist unter denen der GKV.
GKV heißt Einheitsmedizin im Kollektiv. PKV heißt individuelle Qualität nach Vertrag.
3) Für wen lohnt sich die PKV?
Ein Wechsel lohnt sich vor allem für bestimmte Gruppen:
- Angestellte, die über der Jahresarbeitsentgeltgrenze verdienen: Sie können wechseln und profitieren vom Arbeitgeberzuschuss, auch in der PKV.
- Selbstständige und Freiberufler: Sie zahlen in der GKV oft den Höchstbeitrag, egal ob sie das gesamte Jahr verdienen oder nicht. In der PKV sind die Beiträge oft günstiger – und der Zugang zu schneller Spitzenmedizin sichert die Arbeitsfähigkeit.
- Beamte und Anwärter: Dank Beihilfe plus spezieller Beihilfetarife ist das Preis-Leistungs-Verhältnis hier fast unschlagbar.
- Mitglieder von Versorgungswerken: Gerade im Ruhestand ist die PKV oft planbarer und günstiger (siehe Abschnitt 4).
4) Spezial: Versorgungswerke – warum die GKV im Alter teuer werden kann
Für Mitglieder von Versorgungswerken (Ärzte, Zahnärzte, Apotheker, Architekten, Steuerberater, Notare, Rechtsanwälte, Wirtschaftsprüfer) gibt es einen besonderen Nachteil: Sie haben im Ruhestand häufig keine KVdR-Privilegien.
Das bedeutet: Sie müssen sich in der GKV freiwillig versichern. Dort werden Beiträge auf alle relevanten Einnahmen fällig – also nicht nur auf Renten, sondern auch auf Mieten, Pachten und Kapitalerträge.
Beispiel: Ein Arzt erhält eine Versorgungswerkrente von 3.500 €, zusätzlich 1.500 € Mieteinnahmen und 200 € Zinsen seines Tagesgeldkontos. In der GKV zahlt er damit den Höchstbeitrag – über 1.000 € im Monat. In der PKV hingegen bleibt der Beitrag einkommensunabhängig stabil, oft bei 500–600 €. Gleichzeitig bleiben die Leistungen voll erhalten – inklusive Wahlleistungen, moderner Hilfsmittel und weltweiter Absicherung.
Zusätzliches Problem: Versorgungswerke leisten in der Regel nicht bei Anschlussheilbehandlungen oder Reha-Maßnahmen. Eine gute PKV muss das abdecken, sonst drohen im Ernstfall sehr hohe Kosten.
👉 Für viele Versorgungswerker ist die PKV über die Gesamtlaufzeit nicht nur günstiger, sondern auch leistungssicherer.
5) Kinder & Familie – lohnt sich auch privat
Ein häufiger Einwand lautet: „Mit Kindern wird die PKV zu teuer.“ Die Realität sieht oft anders aus.
Kinder zahlen in der PKV einen eigenen kleinen Beitrag, erhalten dafür aber denselben hochwertigen Schutz wie die Eltern – inklusive Zahnbehandlung, Kieferorthopädie und Wahlleistungen im Krankenhaus.
Beispiel: Eine Zahnspange kostet in der GKV oft mehrere tausend Euro Eigenanteil, weil nur schwere Fälle übernommen werden. In der PKV ist sie in hochwertigen Tarifen vollständig abgedeckt.
Spätestens ab Ende der Ausbildung oder des Studiums zahlen Kinder ohnehin ihre Beiträge selbst. Bei Beamtenkindern sind die Beiträge dank 80 % Beihilfe sogar extrem niedrig. Viele Tarife sehen zusätzlich beitragsfreie Monate in der Elternzeit vor.
Ehepartner sind in der PKV nicht automatisch beitragsfrei mitversichert. Jeder hat seinen eigenen Beitrag – und seinen eigenen Leistungsanspruch. In der Gesamtrechnung (inklusive Kinder, Vorsorge, Eigenanteile und Zusatzpolicen) ist die PKV jedoch oft gleichauf mit der GKV oder sogar günstiger – bei deutlich besserer Versorgung für die ganze Familie.
6) Mögliche Nachteile der PKV – und wie wir gegensteuern
Die PKV hat auch Schattenseiten – aber es gibt für fast jedes Risiko eine Lösung.
Gesundheitsprüfung: Bei Vorerkrankungen können Zuschläge oder Ausschlüsse entstehen. Hier helfen eine strukturierte Aufbereitung der Gesundheitshistorie und anonyme Voranfragen bei mehreren Gesellschaften.
Beispiel: Ein Mandant mit Heuschnupfen bekam zunächst einen Risikozuschlag. Durch unsere Voranfragen fanden wir einen Anbieter, der ihn ohne Zuschlag aufgenommen hat.
Beiträge im Alter: Es gibt keine automatische Dynamik. Anpassungen erfolgen nur anlassbezogen, z. B. durch medizinische Inflation. Gegenmaßnahmen sind stabil kalkulierte Tarife, Alterungsrückstellungen, Beitragsentlastungstarife sowie die Möglichkeit, den Selbstbehalt oder Wahlleistungen anzupassen. Hinzu kommt das gesetzlich garantierte Recht auf Tarifwechsel nach § 204 VVG. Sollte es wirklich eng werden, stehen mit Standard- und Basistarif zwei Sicherheitsnetze bereit, die Beiträge auf GKV-Niveau deckeln.
Familienkosten: Ehepartner zahlen eigene Beiträge, Kinder ebenfalls. Doch in der Gesamtrechnung inklusive Zusatzpolicen in der GKV ist die PKV häufig nicht teurer – und bietet den Kindern beispielsweise Kieferorthopädie als Rundum-Schutz statt mit hohen Eigenanteilen.
Rückweg in die GKV: Unter 55 Jahren ist ein Wechsel bei neuer Versicherungspflicht möglich, ab 55 wird es schwierig. Aber: Wer die PKV von Anfang an mit Weitblick wählt, hat keinen Grund zurückzugehen. Wichtig ist, Berufsunfähigkeits- und Krankentagegeld so abzusichern, dass die PKV auch bei Einkommensausfall tragfähig bleibt.
7) Beiträge heute & im Alter – korrekt erklärt
Viele Interessenten fürchten steigende Beiträge im Alter. In Wahrheit ist das Bild differenzierter:
Die PKV arbeitet im Kapitaldeckungsverfahren. Das heißt: Ein Teil der Beiträge wird angespart – die sogenannten Alterungsrückstellungen. Diese wirken wie ein Polster und stabilisieren die Beiträge im Ruhestand.
Als Angestellter profitieren Sie auch in der PKV von einem Arbeitgeberzuschuss bis zur Höchstgrenze. Im Ruhestand entfallen zusätzliche Kostenblöcke, und Entlastungsbausteine können die Beiträge weiter senken.
Gesetzliche Rentenversicherung (DRV): Auch als PKV-Versicherter bekommen Sie einen Zuschuss zur Krankenversicherung aus Ihrer gesetzlichen Rente. Der Zuschuss entspricht der Hälfte des allgemeinen GKV-Beitragssatzes, angewandt auf Ihre gesetzliche Rente (nicht auf sonstige Einkünfte).
Natürlich passt die PKV Beiträge an, wenn die Gesundheitskosten steigen. Der entscheidende Unterschied: Ihre Leistungen bleiben garantiert. In der GKV können Leistungen politisch gekürzt werden – in der PKV nicht.
Wichtig ist, sich nicht von „Billigtarifen“ locken zu lassen. Sie sind oft nicht nachhaltig kalkuliert und führen später zu hohen Sprüngen. Wir setzen bewusst auf Tarife von finanzstarken Anbietern mit stabiler Historie.
8) „Beste PKV“ gibt es nicht – so erkennen Sie Qualität
Viele fragen: „Was ist die beste PKV?“
Die ehrliche Antwort lautet: Es gibt keine pauschal „beste“ PKV. Es gibt nur Tarife, die für Ihre Situation und Ihre Ziele optimal passen – oder eben nicht.
Worauf kommt es an?
Medizinische Kriterien
- Arzt- und Klinikwahl / Wahlarztprinzip: Sie bestimmen, wer Sie operiert – ob Chefarzt oder Spezialist mit größter Erfahrung. Nicht der diensthabende Assistenzarzt entscheidet, sondern Sie.
- 1- oder 2-Bett-Zimmer: Mehr Ruhe, weniger Infektionsrisiko, mehr Privatsphäre.
- Zahnleistungen: Implantate und Kieferorthopädie ohne Mini-Deckel – ein einziger Zahnersatz kann sonst so viel kosten wie ein Kleinwagen.
- Offener Hilfsmittelkatalog: Damit auch teure moderne Prothesen, E-Rollstühle oder Hörgeräte realistisch übernommen werden.
- Psychotherapie: Ambulant wie stationär, ohne enge Limits.
- Anschlussheilbehandlungen/Reha: Wichtig für Selbstständige, Versorgungswerker und Rentner – sonst drohen 20.000 € Eigenkosten.
- Medikamente/Heilmittel: Ohne Generika-Zwang, nach medizinischem Nutzen.
- Weltweiter Schutz: Ohne Kürzung auf deutsche Kostensätze, inklusive Rücktransport.
Wirtschaftliche Kriterien
- Nachhaltige Kalkulation: Lieber solide als billig – für Beitragsstabilität im Alter.
- Selbstbehalte: Transparent und flexibel; wir rechnen den Effektivbeitrag (inkl. Steuer, Arbeitgeberzuschuss und Rückstellungen).
- Beitragsrückerstattung: Nett, aber kein Hauptkriterium.
- Service und Regulierungspraxis: Wichtig für das „gute Gefühl“, aber nicht wichtiger als der Vertrag. Die Erstattungsgeschwindigkeit kann variieren.
- Das „magische Dreibein“
Stellen Sie sich die PKV wie ein Dreibein vor: Leistung, Beitrag und Stabilität. Wenn ein Bein wackelt, kippt das Ganze. Unsere Empfehlung sind Tarife mit starken Leistungen und stabilen Beiträgen zu einem fairen Preis – denn wer die PKV wählt, wählt Sicherheit und Qualität, nicht nur den billigsten Einstieg.
9) Flexibilität: Damit Ihr Schutz zu Ihrem Leben passt
Eine private Krankenversicherung ist ein Vertrag fürs Leben – sie muss mit Ihrem Leben mitwachsen. Gute Tarife bieten dafür eine Reihe an Stellschrauben:
Familienplanung
Kinder lassen sich ohne neue Gesundheitsprüfung nachversichern. Viele Tarife enthalten beitragsfreie Monate in der Elternzeit, übernehmen Rooming-in im Krankenhaus und zahlen Kinderkrankentagegeld.
Ärzte und Zahnärzte
Für Mediziner gibt es spezielle Beihilfe- oder Arzttarife, die besonders effizient kalkuliert sind und Leistungen dort stärken, wo es für diese Berufsgruppen entscheidend ist.
Ausland
Ob Auslandssemester, längerer Aufenthalt oder Ruhestand unter südlicher Sonne: Gute PKV-Tarife sichern Sie weltweit ab – ohne Zuschläge oder Einschränkungen.
Beispiel: Ein Kunde zog nach Portugal und behielt seine PKV 1:1 – ohne Mehrkosten, ohne Leistungslücken.
Umwandlung in Zusatzpolicen
Falls Sie später doch in die GKV wechseln müssen oder wollen, ist es ein großer Vorteil, wenn Ihr Vertrag sich ohne erneute Gesundheitsprüfung in eine Zusatzversicherung umwandeln lässt. Gerade für Kinder ist das ein wichtiges Kriterium, denn ihre berufliche Laufbahn steht selten bereits fest.
Optionsrechte
Manchmal passt der ursprünglich gewählte Schutz nach Jahren nicht mehr. Mit Optionsrechten können Tarife ohne neue Gesundheitsprüfung aufgewertet oder verändert werden.
Tarifpflege und Wechselrecht
Auch im bestehenden Vertrag gibt es Stellschrauben. Nach § 204 VVG haben Sie ein gesetzlich verbrieftes Recht auf Tarifwechsel innerhalb Ihrer Gesellschaft. Wir prüfen für unsere Bestandskunden regelmäßig, ob es bessere Varianten gibt.
10) Kritische Defizite der GKV & warum die Vergütung den Unterschied macht
Die GKV leistet viel – aber ihre Grenzen sind spürbar:
Begrenzte Budgets – begrenzte Möglichkeiten
Ärzte in der GKV arbeiten mit festen Budgets und Richtgrößen. Das wirkt sich direkt auf Sie aus: Wartezeiten auf Facharzttermine, zurückhaltende Verordnung moderner Medikamente, eingeschränkte Diagnostik.
Beispiel: Während ein PKV-Patient mit Verdacht auf Bandscheibenvorfall innerhalb von 3 Tagen ein MRT bekommt, wartet ein GKV-Patient in vielen Regionen 4–6 Wochen.
Arztvergütung: ein strukturelles Problem
Ein Facharzt erhält für die Behandlung eines GKV-Patienten oft nur 12–16 € pro Quartal – egal, wie oft der Patient kommt. Privatpatienten bringen etwa das Zehnfache. Dass Ärzte ihre knappen Ressourcen entsprechend steuern, ist menschlich nachvollziehbar – und erklärt die spürbaren Unterschiede.
Eigenanteile und Zusatzpolicen
Viele GKV-Versicherte kaufen Zusatzversicherungen, z. B. für Zahnersatz, bessere Krankenhausleistungen oder weltweiten Schutz im Ausland. Diese Kosten gehören in jede faire Gesamtrechnung beim PKV-GKV Vergleich.
Der PKV-Effekt
In der PKV entscheidet der Arzt nach medizinischem Nutzen, nicht nach Budget. Für Sie heißt das: individuelle Behandlung, Zugang zu modernster Medizin und meist deutlich schnellere Termine.
11) Ihr nächster Schritt – so beraten wir
Eine PKV-Entscheidung will sauber vorbereitet sein. Unser Beratungsprozess führt Sie Schritt für Schritt:
- Erstgespräch (kostenfrei, 30–45 Min.): Ziele, Situation, Gesundheitsdaten, Prioritäten.
- Gesundheitsaufnahme: strukturiert, mit anonymen Voranfragen falls nötig.
- Analyse: GKV vs. PKV inkl. Zusatzpolicen, Szenarien für Familie, Ruhestand, gesetzliche Rente, Versorgungswerke.
- Wenn die GKV mit sinnvollen Zusatzversicherungen für Sie besser passt, sagen wir das klar. Wir sind unabhängig – und richten Ihre Absicherung so ein, dass sie wirklich zu Ihnen passt.
- Konfiguration ihres persönlichen Absicherung: Ambulant, stationär, Zahn, Psychotherapie, Ausland, Hilfsmittel, Krankentagegeld, Beitragsentlastung, Kinder.
- Entscheidungsgrundlage: ihre persönliche Analyse Anbieter- und Tarifempfehlungen mit Fokus auf Stabilität.
- Antrag & Begleitung: Wir bleiben Ihr Ansprechpartner – bei Leistungsfällen, Tarifwechseln und Beitragsoptimierung.
👉 Ziel: Beste Versorgung zum fairen Beitrag – heute und im Ruhestand.
12) FAQ
Angestellte, die über der Jahresarbeitsentgeltgrenze verdienen, außerdem Selbstständige, Freiberufler und Beamte (inkl. Familien). Pflichtversicherte Arbeitnehmer unterhalb der Grenze müssen in der GKV bleiben.
Ja. Kinder zahlen zwar einen eigenen Beitrag, sind dafür aber genauso hochwertig abgesichert wie die Eltern (z. B. Kieferorthopädie, Wahlleistungen, schnelle Termine). Spätestens nach Ausbildung/Studium tragen sie ihre Kosten selbst. Die beitragsfreie Familienversicherung der GKV wirkt günstiger, bedeutet aber oft Versorgungslücken.
Beiträge steigen nicht automatisch mit dem Alter oder schlechtere Gesundheit, sondern nur, wenn die Kosten im Gesundheitssystem ansteigen. Gut kalkulierte Tarife bleiben auch langfristig stabil.
Alterungsrückstellungen, der gesetzliche 10 %-Zuschlag, Arbeitgeberzuschüsse in der Rente sowie Beitragsentlastungstarife. Mit einer sauberen Planung bleibt die PKV auch im Alter bezahlbar.
Angestellte, die über der Jahresarbeitsentgeltgrenze verdienen, außerdem Selbstständige, Freiberufler und Beamte (inkl. Familien). Pflichtversicherte Arbeitnehmer unterhalb der Grenze müssen in der GKV bleiben.
Ja, gute PKV-Tarife leisten weltweit – auch für geplante Behandlungen. Das geht weit über die GKV hinaus.
In der PKV meist sehr schnell, oft am gleichen Tag. Lange Wartezeiten wie in der GKV entfallen in der Regel.
Nein. Vertraglich vereinbarte Leistungen bleiben lebenslang garantiert. In der GKV kann der Gesetzgeber Leistungen jederzeit einschränken.
Unter bestimmten Bedingungen ist eine Rückkehr in die GKV möglich. Alternativ kann die PKV ruhend gestellt oder angepasst werden.
Beiträge bleiben einkommensunabhängig. Für viele Ruheständler mit guten Einkünften ist die PKV günstiger als die GKV. Wichtig: Aus der gesetzlichen Rente gibt es auch für PKV-Versicherte einen Zuschuss.
Nein. Für Gutverdiener, Beamte und Mitglieder von Versorgungswerken ist die PKV häufig günstiger – und in jedem Fall leistungsstärker.
- GKV: „ausreichend, zweckmäßig, wirtschaftlich“.
- PKV: moderne Medizin ohne Budgetgrenzen, freie Arztwahl, individuelle Versorgung.
Sie sind Vertragspartner des Arztes, erhalten eine Rechnung und reichen diese ein. Vorteil: volle Transparenz. Erstattungen erfolgen meist vor Zahlungsfälligkeit. In der Regel ein kleiner Mehraufwand gegenüber der GKV.
Alle medizinisch notwendigen Hilfsmittel werden erstattet – auch neue Entwicklungen. Keine Einschränkung auf Standardausführungen in guten Tarifen.
PKV-Tarife können 100 % übernehmen – inklusive Implantate. In der GKV gibt es nur begrenzte Festzuschüsse. Das sind in der Regel einige 1000 EUR Vorteil im Leben.
Ja, gute Tarife übernehmen diese Leistungen vollständig. Besonders wichtig für Selbstständige und Mitglieder von Versorgungswerken.
Ein Anbieterwechsel ist schwierig, weil Alterungsrückstellungen nicht vollständig übertragen werden. Daher ist die richtige Tarifwahl zu Beginn entscheidend. Ein Wechsel der Gesellschaft muss gut überlegt sein.
In der PKV spielen drei Faktoren zusammen: Leistung, Beitrag, Stabilität. Alle drei auf Maximum geht nicht – die Kunst ist die richtige Balance.
Dann zeigt sich die Stärke der PKV: beste medizinische Versorgung, Zugang zu Spezialisten, moderne Therapien – ohne lange Wartezeiten.
Ja, innerhalb der ersten Monate nach Geburt oder Adoption – ohne erneute Gesundheitsprüfung.
Ja, viele gute Tarife übernehmen ambulante und stationäre Psychotherapie – ohne enge Begrenzungen.
Weil er lebenslang gilt. Billigtarife sparen bei Leistungen und Altersrückstellungen, die Sie später teuer selbst zahlen müssten.
Ja, viele Versicherer erstatten mehrere Monatsbeiträge, wenn Sie keine Leistungen eingereicht haben.
Weil die Unterschiede komplex sind und über Jahrzehnte wirken. Eine gute Beratung schützt vor Fehlentscheidungen und macht die richtige Wahl transparent.
Aktuelle Kundenstimme:
Unsere Kundenbewertungen sind gemäß §5b Abs. 3 UWG geprüft. Mehr dazu finden Sie hier.
Sie haben eine Frage?
Wir sind für Sie da. Persönlich, telefonisch, per Mail. Wir freuen uns auf Ihre Nachricht!
Bekannt aus:

Kontakt
Stolte Versicherungsmakler GmbH & Co. KG
Rheinpromenade 13
40789 Monheim am Rhein
Tel.: 0800 – 20 20 222
E-Mail: beratung@stolte-online.de
Beratungszeiten:
Montag bis Freitag von 08:00 bis 20:00 Uhr
Aktuelles
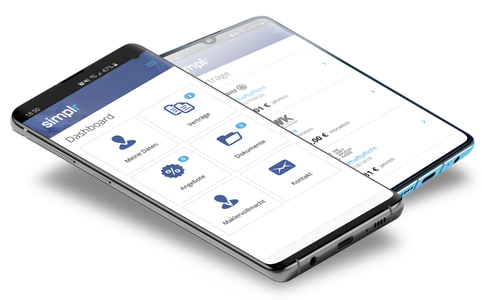
Unsere Kunden-App – alle Verträge im Blick!
Nie mehr einen Versicherungsschein suchen, wenn man diesen braucht. Mit unserer Kunden-App haben Sie alle Ihre wichtigen Daten immer griffbereit und aktuell, wenn es nötig ist.