Themenübersicht
Altersvorsorge-Depot 2027
Was sich ändert und worauf Sie bei Ihrer Vorsorge achten sollten
Rechtsstand 31. Oktober 2026 · Neue Produkte ab 1. Januar 2027
Das Altersvorsorge-Depot erweitert Ihre Möglichkeiten, mit staatlicher Förderung für das Alter zu sparen. Für bestehende Verträge gibt es allein wegen der Reform keinen Anlass zur übereilten Kündigung. Entscheidend ist, welche Lösung nach Kosten und Steuern zu Ihrer Lebensplanung passt.
Die Reform ist bereits gesetzlich beschlossen. Ab dem 1. Januar 2027 können Anbieter die neuen Produkte anbieten. Damit steht der rechtliche Rahmen fest; die Qualität eines konkreten Angebots lässt sich anhand seiner Vertragsbedingungen, Kosten und Anlagemöglichkeiten beurteilen. [1, 2]
Bei Stolte prüfen wir für Sie, ob Sie Ihren bisherigen Vertrag weiterführen, dessen Förderung umstellen oder Ihre Vorsorge um einen neuen Baustein ergänzen sollten. Dabei betrachten wir auch, welche Einnahmen Sie im Ruhestand verlässlich benötigen und welche Schwankungen Sie tragen können.
Was ein Altersvorsorgedepot ist
Ein Altersvorsorge-Depot ist ein zertifizierter Vertrag für Ihre private Altersvorsorge. Ihr Geld wird innerhalb der gesetzlich zugelassenen Anlageformen investiert, beispielsweise in geeignete Investmentfonds oder ETFs. Ein ETF ist ein börsengehandelter Fonds, der häufig einen Index nachbildet. Ein gewöhnliches Wertpapierdepot wird durch die Reform nicht automatisch zum geförderten Altersvorsorge-Depot. [5]
Das neue Depot verzichtet auf eine Garantie für Ihre eingezahlten Beiträge. Dadurch kann stärker in Anlagen mit höheren Ertragschancen investiert werden. Sie tragen zugleich das Risiko von Kursverlusten. Eine bestimmte Rendite oder ein Mindestvermögen im Ruhestand sind damit nicht zugesagt.
| Neue Produktart | Wesentliche Eigenschaft |
|---|---|
| Altersvorsorge-Depot | Kapitalmarktorientierte Vorsorge ohne Beitragsgarantie. |
| Standarddepot | Vereinfachtes Altersvorsorge-Depot mit voreingestellter Anlage und begrenzten Effektivkosten. |
| Garantieprodukt | Je nach Vertrag stehen zum Auszahlungsbeginn mindestens 80 oder 100 Prozent der Beiträge einschließlich Zulagen zur Verfügung. |
Die Beitragsgarantie bezieht sich auf den vereinbarten Auszahlungsbeginn. Sie schützt nicht vor Kaufkraftverlust durch Inflation. Das Standarddepot ist ebenfalls ein Depot ohne Beitragsgarantie. [5, 9]
So funktioniert die staatliche Förderung
Für unmittelbar Förderberechtigte richtet sich die neue Grundzulage nach dem eigenen Jahresbeitrag: Auf die ersten 360 Euro gibt es 50 Prozent Zulage, auf weitere Beiträge bis insgesamt 1.800 Euro jeweils 25 Prozent. Bei 1.800 Euro Eigenbeitrag beträgt die Grundzulage damit 540 Euro jährlich. Voraussetzung ist grundsätzlich ein Eigenbeitrag von mindestens 120 Euro im Jahr. [3, 10]
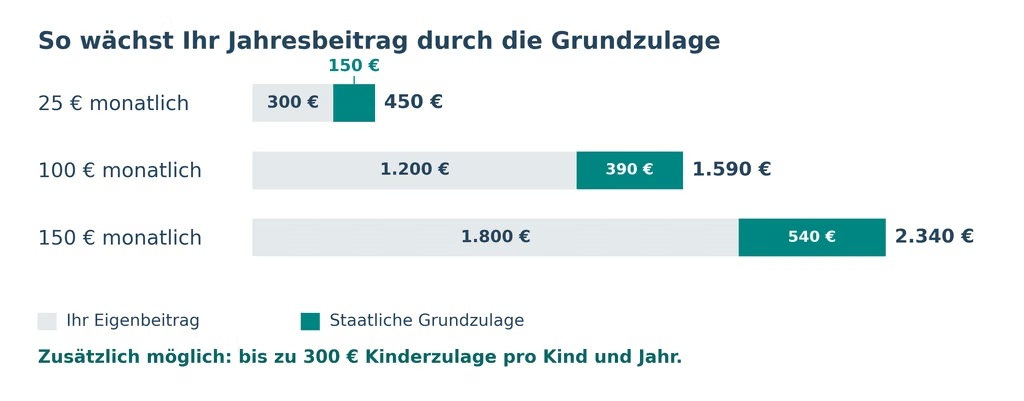
- Für Familien: Pro berücksichtigungsfähigem Kind erhält der berechtigte Elternteil bis zu 300 Euro Kinderzulage jährlich. Dafür genügt bei unmittelbarer Förderberechtigung ein eigener Jahresbeitrag von 300 Euro, also 25 Euro monatlich. Die Kinderzulage gibt es nicht doppelt für beide Eltern. [4]
- Für junge Sparer: Wer zu Beginn des Beitragsjahres noch keine 25 Jahre alt ist, kann unter den gesetzlichen Voraussetzungen einmalig zusätzlich 200 Euro Berufseinsteigerbonus erhalten. [3]
Wer die Förderung nutzen kann
Zum begünstigten Personenkreis gehören insbesondere rentenversicherungspflichtige Arbeitnehmer und berechtigte Beamte. Neu hinzu kommen unter gesetzlichen Voraussetzungen auch Selbstständige, Gewerbetreibende und Angehörige berufsständischer Versorgungswerke. Für die neu einbezogenen Gruppen gilt eine Altersgrenze von 67 Jahren; bei Selbstständigen ist insbesondere die Abgabe einer Steuererklärung erforderlich. Für nur mittelbar berechtigte Ehepartner gelten abweichende Regeln. Wir prüfen Ihren Anspruch individuell. [6]
Wie Zulagen und Steuervorteile zusammenwirken
Bis zu 1.800 Euro Eigenbeitrag zuzüglich der zustehenden Zulagen können im Rahmen des Sonderausgabenabzugs berücksichtigt werden. Das Finanzamt prüft, ob sich daraus ein Vorteil ergibt, der über die Zulagen hinausgeht. Nur dieser zusätzliche Vorteil wird über die Steuerveranlagung gewährt. Zulage und volle rechnerische Steuerersparnis dürfen daher nicht einfach addiert werden. [6]
Einzahlungen sind bis zu 6.840 Euro jährlich je Vertrag möglich. Über 1.800 Euro hinaus steigen die beitragsbezogene Zulage und der Sonderausgabenabzug nicht weiter. Dennoch kann für diese zusätzlichen Beiträge die Steuerstundung innerhalb des Vertrags wirken. [5, 8]
Was mit Ihrem bestehenden Riestervertrag passiert
Bestehende Riester-Verträge können weiterlaufen. Ohne Ihre Entscheidung werden sie durch die Reform weder gekündigt noch automatisch in ein Depot umgewandelt. Die bisherige Förderung bleibt im Rahmen des Bestandsschutzes möglich, sofern Sie die persönlichen Voraussetzungen erfüllen und die erforderlichen Beiträge leisten. [2, 7]
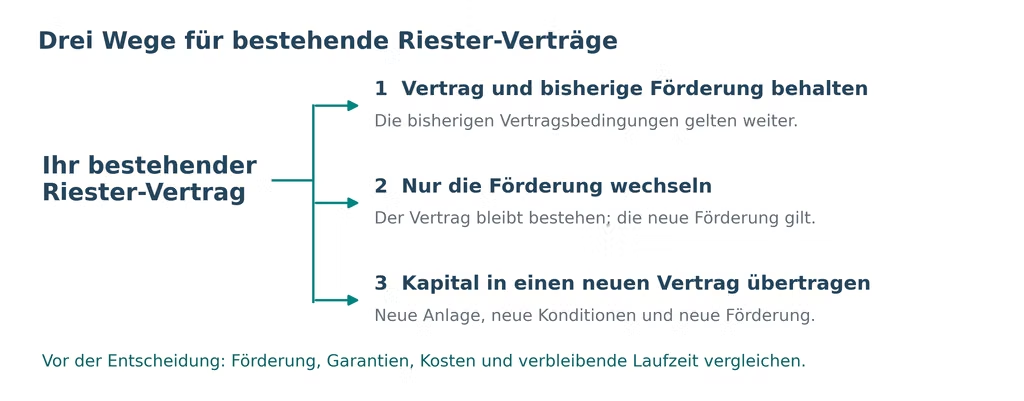
Ein Förderwechsel ist nicht dasselbe wie ein Produktwechsel. Sie können die neue Förderung grundsätzlich auch für Ihren bisherigen Vertrag wählen. Dadurch ändern sich dessen Garantien und Anlagebedingungen nicht automatisch. So lässt sich eine möglicherweise bessere Förderung nutzen, ohne allein deshalb den gesamten Vertrag auszutauschen. [7, 11]
Der Wechsel in die neue Fördersystematik ist unwiderruflich und gilt grundsätzlich einheitlich für alle eigenen Altersvorsorgeverträge. Auch ein neu abgeschlossener geförderter Vertrag kann diese Umstellung für vorhandene Verträge auslösen. Bei mittelbar berechtigten Ehepartnern sind zusätzlich die Auswirkungen auf deren Förderung zu beachten. [7]
Wann ein Wechsel näher geprüft werden sollte
Eine längere Restlaufzeit kann dafür sprechen, mehr Kapitalmarktrisiko einzugehen. Bei einem nahen Rentenbeginn können vorhandene Garantien und verlässliche Auszahlungen stärker ins Gewicht fallen. Starre Altersgrenzen wie 50 oder 55 Jahre reichen für eine Empfehlung nicht aus. Auch vorhandenes Vermögen, sonstige Renten und Ihr persönlicher Sicherheitsbedarf sind entscheidend.
Bei einer zulässigen Übertragung in einen neuen zertifizierten Vertrag muss die bisherige Förderung grundsätzlich nicht zurückgezahlt werden. Kosten und der mögliche Verlust alter Garantien oder günstiger Rechnungsgrundlagen sind trotzdem zu prüfen. Eine Kündigung mit Auszahlung auf Ihr Girokonto ist etwas anderes und kann zur Rückzahlung der Förderung führen. [8, 11]
„Die größte Gefahr ist nicht, etwas zu verpassen – sondern funktionierende Lösungen vorschnell aufzugeben.“
Maximilian Böcking, Geschäftsführer
Welche Rolle Ihre bisherigen Vorsorgebausteine behalten
Das Altersvorsorge-Depot ergänzt das Angebot. Private Rentenversicherung, Basisrente und betriebliche Altersversorgung erfüllen teilweise andere Aufgaben. Ein sinnvoller Vergleich berücksichtigt deshalb auch den Zugang zum Geld, die Absicherung eines langen Lebens und die spätere Belastung durch Steuern und gegebenenfalls Sozialabgaben.
Fondsgebundene private Rentenversicherung
Eine fondsgebundene Rentenversicherung verbindet Kapitalanlage mit vertraglichen Versicherungsleistungen. Je nach Tarif können Sie später eine lebenslange Rente, eine Kapitalauszahlung oder flexible Entnahmen wählen. Bei älteren Verträgen können vereinbarte Rentenfaktoren, Garantien oder steuerliche Besonderheiten wertvoll sein. Entscheidend ist, was Ihr Vertrag tatsächlich vorsieht.
Bereits gezahlte Abschlusskosten sind allerdings allein kein Grund, dauerhaft an einem Vertrag festzuhalten. Sie sind in der Vergangenheit angefallen. Für Ihre heutige Entscheidung zählen vor allem die künftigen Kosten und Leistungen, der aktuelle Vertragswert sowie mögliche Nachteile eines Wechsels. Auch früher günstig erworbene Fondsanteile beweisen für sich genommen nicht, dass der bisherige Versicherungsmantel weiterhin die beste Lösung ist.
Basisrente oder Rüruprente
Die Basisrente kann für Selbstständige und Menschen mit hoher Steuerbelastung interessant bleiben. Beiträge sind innerhalb des persönlichen Höchstbetrags als Sonderausgaben abziehbar; Beiträge zur gesetzlichen Rentenversicherung oder zum Versorgungswerk können diesen Rahmen bereits teilweise ausschöpfen. Die Auszahlung erfolgt als lebenslange Rente, auch bei einem sehr hohen Lebensalter. [12]
Dafür ist das Kapital grundsätzlich langfristig gebunden: Eine freie Kapitalauszahlung ist nicht vorgesehen, die Vererbbarkeit ist stark eingeschränkt. Die spätere Rente ist nach den geltenden Regeln zu versteuern. Eine ergänzende Berufsunfähigkeitsabsicherung kann möglich sein. Ob die Verbindung sinnvoll ist oder ein separater Schutz besser passt, muss gesondert geprüft werden. Eine Übertragung einer Basisrente in das Altersvorsorge-Depot ist nicht vorgesehen. [8, 12]
Betriebliche Altersversorgung
Bei der betrieblichen Altersversorgung können Arbeitgeberbeiträge oder Zuschüsse wesentlich zum Ergebnis beitragen. Bei bestimmten Formen der Entgeltumwandlung sieht das Gesetz grundsätzlich einen Arbeitgeberzuschuss von 15 Prozent vor, soweit der Arbeitgeber Sozialversicherungsbeiträge einspart; tarifliche Besonderheiten sind zu beachten. [13]
Steuer- und gegebenenfalls Sozialabgabenersparnisse in der Ansparphase sind gegen die spätere Belastung abzuwägen. Eine Entgeltumwandlung kann zudem Ansprüche aus der gesetzlichen Sozialversicherung verringern. Sicherheit, Garantien und Arbeitgeberhaftung hängen von der konkreten Zusage und dem Durchführungsweg ab. Deshalb beurteilen wir eine betriebliche Versorgung gemeinsam mit Ihren übrigen Ansprüchen.
Bestehende Verträge bei Bedarf schon heute überprüfen
Hohe laufende Kosten, eine unpassende Anlage oder Veränderungen bei Einkommen, Familie und Beruf können bereits jetzt Anlass für eine Prüfung sein. Das gilt unabhängig davon, wer den Vertrag vermittelt hat. Wir vergleichen Weiterführen, Anpassen und gegebenenfalls Beitragsfreistellen mit einer neuen Lösung. Ein Wechsel soll einen nachvollziehbaren Nutzen haben.
Chancen und Grenzen des Altersvorsorgedepots
Kapitalmarktzugang mit langfristiger Perspektive
Ein breit gestreutes Fonds- oder ETF-Portfolio kann Ihnen ermöglichen, an der wirtschaftlichen Entwicklung vieler Unternehmen teilzuhaben. Ein langer Anlagehorizont kann helfen, schwache Börsenphasen zu überstehen. Er beseitigt das Verlustrisiko jedoch nicht. Auch ein globaler Aktienfonds kann zeitweise deutlich an Wert verlieren. [14]
ETFs sind dabei nicht pauschal zu einseitig oder ungeeignet. Entscheidend sind der zugrunde liegende Index, die Gewichtung von Ländern und Branchen und die Verteilung Ihres gesamten Vermögens. Mehrere Fonds schaffen auch dann keine zusätzliche Streuung, wenn sie weitgehend dieselben Anlagen enthalten. Wir beurteilen die tatsächliche Zusammensetzung und das Verhältnis von chancenorientierten zu stabileren Anlagen.
Steuerstundung unterstützt den Kapitalaufbau
Innerhalb des Vertrags werden Wertsteigerungen und Erträge während der Ansparphase nicht laufend besteuert. Das kann den langfristigen Kapitalaufbau unterstützen. Die Steuer entfällt dadurch nicht endgültig: Leistungen aus geförderten Beiträgen einschließlich Zulagen und Erträgen werden grundsätzlich später versteuert. Für Leistungen aus ungeförderten Beiträgen gelten andere Regeln. Bei gemischten Beiträgen wird entsprechend aufgeteilt. [8]
Niedrige Kosten sind ein Vorteil
Beim Standarddepot sind die Effektivkosten in der Ansparphase auf höchstens 1,0 Prozent begrenzt. Gemeint ist die nach den gesetzlichen Vorgaben berechnete durchschnittliche jährliche Renditeminderung durch Kosten. Das ist nicht mit einer einzelnen Depotgebühr gleichzusetzen und gilt nicht pauschal für jedes Altersvorsorgeprodukt. [9]
Eine einfache Standardlösung kann gut passen, wenn sie Ihre Ziele abdeckt und verständlich sowie preiswert ist. Individuelle Beratung ist vor allem dort sinnvoll, wo mehrere Verträge, besondere Garantien oder komplexe familiäre und steuerliche Fragen zusammenkommen. Ihr Nutzen sollte in einem angemessenen Verhältnis zu ihren Kosten stehen.
Flexibilität hat bei geförderter Vorsorge Grenzen
Das Geld ist für Ihren Ruhestand bestimmt. Es steht grundsätzlich nicht so frei zur Verfügung wie in einem gewöhnlichen Depot. Für Notfälle, größere Anschaffungen und andere kurzfristige Ziele sollten ausreichende Reserven außerhalb der Altersvorsorge vorhanden sein. Beitragsänderungen, Ruhephasen, Anbieterwechsel und zulässige Entnahmen sind anhand der Regeln und Vertragsbedingungen zu prüfen.
Auch eine hohe Förderung ersetzt keine vollständige Ruhestandsplanung. Die geförderten Beiträge allein reichen bei einer größeren Versorgungslücke möglicherweise nicht aus. Dann kann eine Kombination aus geförderter Vorsorge, lebenslangen Renten und frei verfügbarem Vermögen sinnvoll sein.
Wie Ihr Geld im Ruhestand ausgezahlt wird
Bei neuen Verträgen beginnt die reguläre Auszahlungsphase grundsätzlich frühestens mit 65 Jahren. Ein früherer Beginn kann bei einer bereits früher einsetzenden Leistung aus einem gesetzlichen Alterssicherungssystem zulässig sein. Der erstmalige Beginn muss spätestens mit 70 erfolgen. Zum Start können vertraglich bis zu 30 Prozent des Kapitals als einmalige Teilkapitalauszahlung vereinbart werden. Dadurch verringert sich das Kapital für die weiteren Zahlungen. [5]
Lebenslange Rente
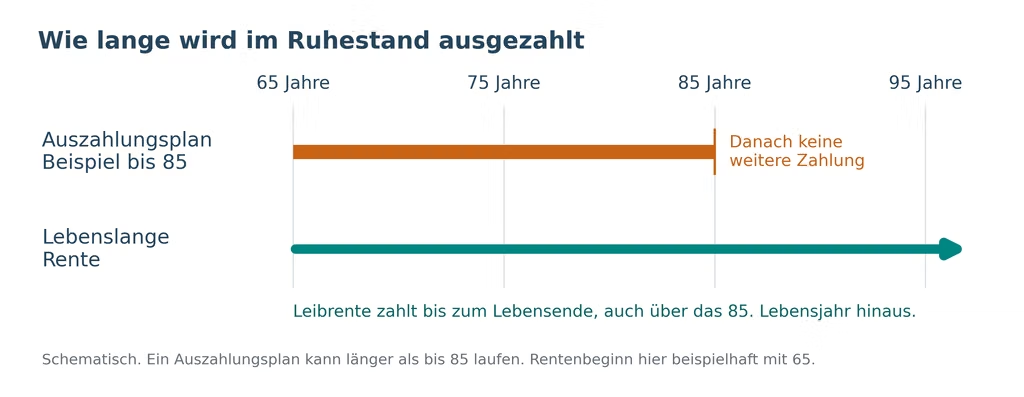
Eine Leibrente zahlt bis zu Ihrem Lebensende. Damit lässt sich das finanzielle Risiko absichern, sehr alt zu werden. Wie hoch die Rente ausfällt, hängt insbesondere vom verfügbaren Kapital und den Verrentungsbedingungen ab. Eine lebenslange Zahlung bedeutet zudem nicht automatisch, dass ihre Kaufkraft erhalten bleibt.
Befristeter Auszahlungsplan
Ein Auszahlungsplan muss mindestens bis zum vollendeten 85. Lebensjahr laufen; eine längere Laufzeit ist möglich. Mit dem vereinbarten Ende enden die Zahlungen aus diesem Plan. Außerdem kann die Auszahlungshöhe während der Laufzeit schwanken, weil sie regelmäßig anhand des verbleibenden Kapitals neu berechnet wird. [5]
Das Risiko einer Versorgungslücke nach 85 betrifft somit einen entsprechend befristeten Auszahlungsplan. Es gilt nicht pauschal für jede Lösung der neuen Altersvorsorge. Wir prüfen, ob Ihre lebenslang gesicherten Einnahmen auch nach dem Ende eines Plans die laufenden Ausgaben tragen können.
Warum Kursschwankungen im Alter besonders zählen
Wer während eines Börsenrückgangs Geld entnimmt, muss gegebenenfalls mehr Fondsanteile verkaufen. Diese Anteile stehen später nicht mehr für eine Erholung zur Verfügung. Ein vereinfachtes Rechenbeispiel: Sinkt ein Kapital von 100.000 Euro um 25 Prozent, verbleiben 75.000 Euro vor Entnahmen. Daraus lässt sich keine pauschale Kürzung der Rente um 25 Prozent ableiten. Die Folgen hängen vom Auszahlungsmodell und der weiteren Entwicklung ab.
Deshalb planen wir Anlage und Auszahlung zusammen. Verlässliche Renteneinnahmen, angemessene Reserven und ein passender Anteil schwankungsärmerer Anlagen können helfen, laufende Ausgaben auch in schwachen Marktphasen zu decken.
Praxisbeispiel für eine Familie mit zwei Kindern
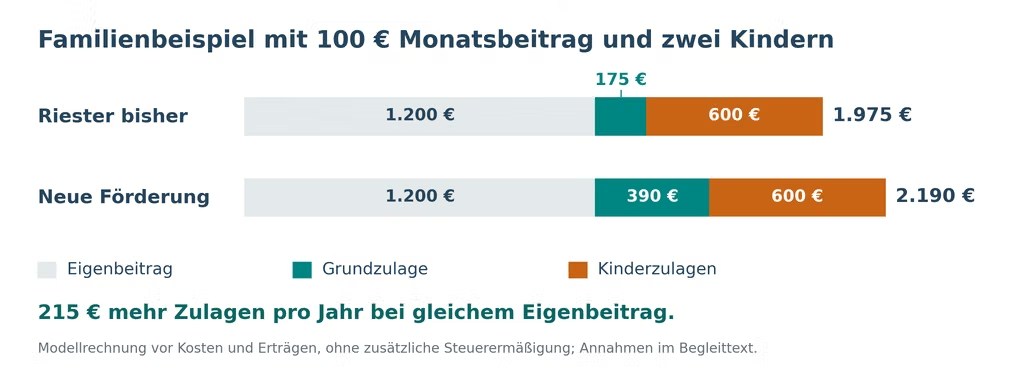
Eine 35-jährige Angestellte verdient 3.000 Euro brutto monatlich und spart 100 Euro im Monat für ihre Altersvorsorge. Angenommen werden 36.000 Euro rentenversicherungspflichtiges Vorjahreseinkommen, zwei ab 2008 geborene Kinder mit Kindergeldanspruch und die Zuordnung beider Kinderzulagen zu ihrem Vertrag. Die Fördervoraussetzungen sind erfüllt.
Die Berechnung nach der bisherigen Riesterförderung
175 Euro Grundzulage + zweimal 300 Euro Kinderzulage = 775 Euro Zulagen jährlich. Der erforderliche Eigenbeitrag für die volle Zulage beträgt hier 4 Prozent von 36.000 Euro abzüglich 775 Euro, also 665 Euro jährlich. Mit 1.200 Euro Eigenbeitrag wird diese Voraussetzung erfüllt. [11, 15, 16]
Die Berechnung nach der neuen Förderung
360 Euro × 50 Prozent + 840 Euro × 25 Prozent = 390 Euro Grundzulage. Dazu kommen zweimal 300 Euro Kinderzulage. Insgesamt sind das 990 Euro Zulagen jährlich und damit 215 Euro mehr als im bisherigen System. [3, 4]
Dieses Beispiel zeigt, warum eine pauschale Aussage wie „Familien erhalten künftig weniger Förderung“ nicht zutrifft. Bei anderen Beiträgen und familiären Verhältnissen kann der Vergleich anders ausfallen. Insbesondere bei sehr geringen Eigenbeiträgen kann das bisherige System vorteilhaft sein.
Unsere Prüfung: Zunächst vergleichen wir die Förderung. Anschließend klären wir, ob eine Umstellung innerhalb des bestehenden Vertrags ausreicht oder ein neues Produkt sinnvoll ist. Wer neue Förderung nutzt, muss dafür nicht zwingend einen Vertrag ohne Garantie wählen. Eine Anlageentscheidung folgt erst nach Prüfung des Sicherheitsbedarfs und der konkreten Konditionen.
Praxisbeispiel für einen Selbstständigen
Ein 40-jähriger Selbstständiger mit 80.000 Euro Jahreseinkommen möchte 500 Euro monatlich, also 6.000 Euro jährlich, für das Alter zurücklegen. Er hat keine ausreichende gesetzliche Rentenabsicherung und möchte steuerliche Förderung nutzen. Unterstellt werden eine unmittelbare Förderberechtigung nach neuem Recht und keine Kinderzulagen.
Beim Altersvorsorge-Depot werden bis zu 1.800 Euro Eigenbeitrag für die beitragsbezogene Förderung berücksichtigt. Daraus entstehen 540 Euro Grundzulage. Zusätzlich kann sich über die Günstigerprüfung eine weitere Steuerermäßigung ergeben. Einzahlungen über 1.800 Euro erhöhen diese Förderung nicht, können aber weiterhin von der Steuerstundung im Vertrag profitieren. [3, 6, 8]
Bei einer Basisrente können die gesamten 6.000 Euro als Sonderausgaben berücksichtigt werden, sofern sein persönlicher Höchstbetrag ausreichend frei ist. Vereinfachte Rechenannahme: Würde der Abzug über den gesamten Betrag eine Steuerentlastung von 42 Prozent bewirken, ergäben sich 2.520 Euro Entlastung. Die tatsächliche Ersparnis lässt sich aus „80.000 Euro Einkommen“ allein nicht bestimmen; sie hängt unter anderem vom zu versteuernden Einkommen und der Veranlagung ab. [12]
Ein größerer steuerlicher Abzug macht die Basisrente nicht automatisch zur besseren Gesamtlösung. Zu berücksichtigen sind die spätere Besteuerung, die Kosten und die langfristige Bindung des Geldes. Gerade bei Selbstständigen muss neben der Altersvorsorge genügend Liquidität für das Unternehmen und private Unvorhergesehenes verbleiben.
Unsere Prüfung: Wir vergleichen das Altersvorsorge-Depot, eine geeignete Basisrente und frei verfügbare Kapitalanlagen nach ihrem gesamten Nutzen. Eine Kombination kann sowohl die lebenslange Grundversorgung als auch die gewünschte Flexibilität unterstützen. Ein fester Aufteilungsschlüssel lässt sich aus diesem Beispiel nicht ableiten.
Was Sie jetzt und ab 2027 tun können
- Jetzt: Sammeln Sie Ihre Vertragsunterlagen, aktuelle Wertmitteilungen und Angaben zu Kosten, Garantien und Rentenfaktoren. Prüfen Sie, ob die Beiträge noch zu Ihrem Budget passen und die bisherige Förderung ausgeschöpft wird. Bestehende Vorsorge sollten Sie nicht allein wegen der Reform einstellen.
- Bei erkennbaren Problemen: Lassen Sie einen teuren oder unpassenden Vertrag bereits heute überprüfen. Dafür müssen Sie nicht bis 2027 warten.
- Ab 2027: Vergleichen wir auf Basis konkreter Angebote die drei Wege für Ihren Riester-Vertrag und die Einbindung neuer Produkte. Maßgeblich sind die voraussichtlichen Leistungen nach Kosten und Steuern, der Wert vorhandener Garantien sowie Ihre Lebensplanung.
- Noch keine ausreichende Vorsorge: Nutzen Sie die Zeit bis zum Produktstart für die Planung. Notfallreserve und Arbeitskraftabsicherung bleiben dabei ebenso wichtig wie der langfristige Vermögensaufbau.
Häufige Fragen zum Altersvorsorgedepot 2027
➔ Muss ich meinen bisherigen Vertrag kündigen?
Nein. Bestehende Verträge werden durch die Reform nicht automatisch beendet. Bei Riester prüfen wir, ob die alte Förderung, ein reiner Förderwechsel oder ein neuer Vertrag für Sie sinnvoll ist. Eine Kündigung mit Auszahlung sollten Sie wegen möglicher Förderverluste gesondert beurteilen lassen.
➔ Ist ein gewöhnlicher Sparplan mit ETFs dasselbe?
Nein. Ein gewöhnlicher ETF-Sparplan bietet einen anderen rechtlichen und steuerlichen Rahmen und häufig einen freieren Zugriff auf das Geld. Für die neue Förderung ist ein dafür zertifizierter Altersvorsorgevertrag erforderlich. Beide Lösungen können unterschiedliche Aufgaben in Ihrer Vermögensplanung übernehmen.
➔ Kann ich das angesparte Geld vererben?
Bei einem Auszahlungsplan kann noch vorhandenes Vermögen grundsätzlich vererbt werden. Dabei können Rückzahlungen der Förderung entstehen. Für eine Übertragung auf einen geeigneten Vertrag des überlebenden Ehepartners bestehen Ausnahmen. Bei einer lebenslangen Rente kommt es auf vereinbarte Hinterbliebenenleistungen oder Rentengarantiezeiten an. [8]
➔ Kann ich Beiträge zeitweise aussetzen?
Ein Ruhenlassen des Vertrags ist vorgesehen. Die Folgen für Förderung, Kosten und spätere Leistungen hängen von den gesetzlichen Voraussetzungen und Ihrem Vertrag ab. Ausgesetzte Beiträge senken den Kapitalaufbau; bei Unterschreiten des Mindesteigenbeitrags entfällt die entsprechende Zulage. [5, 10]
➔ Brauche ich zwingend eine Beratung?
Ein einfaches Standarddepot kann sich auch für Menschen eignen, die ihre Entscheidung selbst treffen möchten. Wenn Sie bestehende Verträge verändern, wertvolle Garantien aufgeben oder mehrere Vorsorgeformen kombinieren wollen, kann qualifizierte Beratung helfen, die Folgen zu überblicken. Entscheidend sind eine verständliche Analyse und transparente Kosten.
So unterstützt Stolte Sie bei Ihrer Entscheidung
Wir betrachten Ihre Altersvorsorge als Ganzes: Welche Einnahmen sind bereits gesichert, welche Versorgungslücke bleibt und wie viel Flexibilität benötigen Sie? Daraus leiten wir ab, ob und wie das Altersvorsorge-Depot Ihre bestehende Planung verbessern kann.
Sie erhalten eine nachvollziehbare Empfehlung zu Förderung, Kosten, Garantien und Auszahlung. Eine sinnvolle Weiterführung Ihres bisherigen Vertrags gehört dabei ebenso zu den möglichen Ergebnissen wie eine Anpassung oder Ergänzung.
Rechtsstand 31. Oktober 2026. Die genannten Beispiele dienen der Erläuterung der Förderung. Sie enthalten keine Renditeprognose. Die Eignung eines konkreten Vertrags hängt von Ihren persönlichen Verhältnissen und seinen Bedingungen ab.
Quellen und Rechtsgrundlagen
Die Darstellung der neuen Förderung und Produktregeln bezieht sich auf die bereits beschlossenen, ab 2027 anzuwendenden Vorschriften. Bisherige Riester-Regeln werden ausschließlich für den Vergleich mit Bestandsverträgen verwendet. Alle Quellen wurden am 31. Oktober 2026 abgerufen.
- [1] Bundesgesetzblatt: Altersvorsorgereformgesetz vom 26.05.2026, BGBl. 2026 I Nr. 156 vom 29.05.2026.
- [2] Bundesregierung: Reform und Einführung der neuen Produkte ab 01.01.2027; Fortführung bisheriger Riester-Verträge.
- [3] § 84 EStG ab 2027: Grundzulage und Berufseinsteigerbonus. Berechnungen der Schaubilder auf dieser Grundlage.
- [4] § 85 EStG ab 2027: Kinderzulage und Zuordnung zu einem Elternteil.
- [5] § 1 AltZertG ab 2027: Produktarten, Garantien, Einzahlung, Auszahlungsalter, Auszahlungspläne und Wechsel.
- [6] § 10a EStG ab 2027: Förderberechtigung, Sonderausgabenabzug und Günstigerprüfung.
- [7] § 52 Abs. 50a EStG ab 2027: Bestandsschutz, Unwiderruflichkeit und einheitlicher Wechsel der Fördersystematik.
- [8] Bundesfinanzministerium: FAQ zur Reform, insbesondere Besteuerung, Auszahlungswahl, Vererbung und Basisrente.
- [9] Bundesministerium für Arbeit und Soziales: Steuerlich geförderte private Altersvorsorge; Effektivkostengrenze für Standarddepots.
- [10] Deutscher Bundestag: Drucksache 21/4996, Beschlussempfehlung und Bericht; insbesondere § 86 EStG neu. Vom Bundestag am 27.03.2026 beschlossen.
- [11] Deutsche Rentenversicherung: Altersvorsorge-Reformgesetz; Bestandsverträge und Wechselmöglichkeiten.
- [12] § 10 EStG: Basisrente, Abzugsvoraussetzungen und persönlicher Höchstbetrag.
- [13] § 1a BetrAVG: Entgeltumwandlung und gesetzlicher Arbeitgeberzuschuss.
- [14] BaFin: Einmaleins der Geldanlage; Risikostreuung, Anlagehorizont und Verlustrisiken.
- [15] § 85 EStG bis Ende 2026: Bisherige Kinderzulagen; für den Bestandsschutz maßgebliche Vergleichsregeln. Grundzulage siehe auch Quelle 11.
- [16] § 86 EStG bis Ende 2026: Berechnung des bisherigen Mindesteigenbeitrags für die volle Riester-Zulage.
Aktuelle Kundenstimme:
Unsere Kundenbewertungen sind gemäß §5b Abs. 3 UWG geprüft. Mehr dazu finden Sie hier.
Sie haben eine Frage?
Wir sind für Sie da. Persönlich, telefonisch, per Mail. Wir freuen uns auf Ihre Nachricht!
Bekannt aus:

Kontakt
Stolte Versicherungsmakler GmbH & Co. KG
Rheinpromenade 13
40789 Monheim am Rhein
Tel.: 0800 – 20 20 222
E-Mail: beratung@stolte-online.de
Beratungszeiten:
Montag bis Freitag von 08:00 bis 20:00 Uhr
Aktuelles
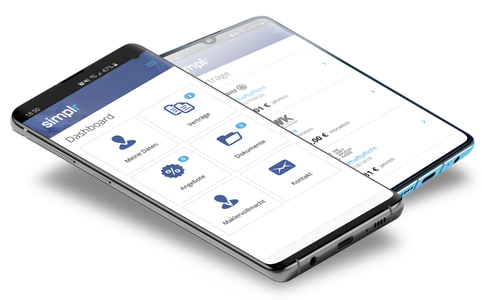
Unsere Kunden-App – alle Verträge im Blick!
Nie mehr einen Versicherungsschein suchen, wenn man diesen braucht. Mit unserer Kunden-App haben Sie alle Ihre wichtigen Daten immer griffbereit und aktuell, wenn es nötig ist.